Plan épargne retraite · fiscalité 2026
Simulateur Plan Épargne Retraite 2026
Calculez votre plafond de déduction, l'impôt en moins chaque année et le capital estimé à la retraite.
Art. 154 bis et 163 quatervicies CGI · Loi n° 2026-103 · Estimation indicative, non contractuelle
Salarié · plafond 2026
37 680 €
au maximum, 10 % de vos revenus
Art. 163 quatervicies CGI · PASS 2025
Indépendant · plafond 2026
88 911 €
au maximum, selon votre bénéfice
Art. 154 bis CGI · PASS 2026
Comment le calcul fonctionne
De votre versement à l'impôt en moins
Exemple : 5 000 € versés dans l'année, tranche d'imposition à 30 %.
Ce qui fait la différence
Votre tranche d'imposition change tout
Le même versement de 5 000 €. Plus votre tranche est haute, plus l'impôt en moins est important.
Impôt en moins, dans la limite du plafond · art. 163 quatervicies CGI
Depuis le 1er janvier 2026
Plus de déduction après 70 ans
Les versements restent possibles, mais sans impôt en moins.
Loi n° 2026-103
Plafonds non utilisés
Reportables sur 5 ans
Contre 3 ans auparavant. Le montant figure sur votre avis d'imposition.
Loi de finances 2026
Commencez par votre situation
Des exemples chiffrés, pour voir l'ordre de grandeur avant de simuler.
Vous êtes salarié
Votre plafond, et ce que vous économisez selon votre tranche et vos revenus.
Voir un exemple →Vous êtes indépendant
Un plafond bien plus élevé, qui reste souvent en grande partie inutilisé.
Voir un exemple →Vous approchez de 70 ans
Depuis 2026, les versements faits après 70 ans ne sont plus déductibles.
Comprendre →Ce que vous recevez
Un rapport PDF à votre nom
Votre plafond, l'impôt en moins chaque année et le capital estimé à la retraite. Les chiffres de l'exemple sont floutés : les vôtres apparaissent quand vous faites le calcul.
Calculer ma situation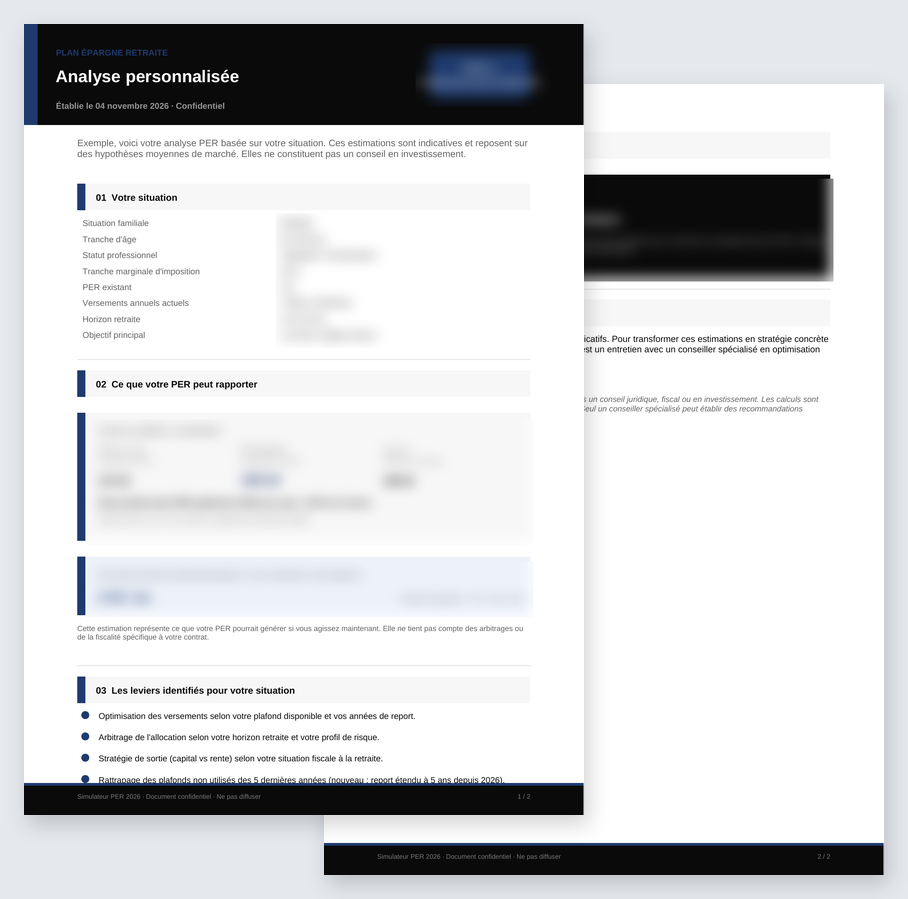
Questions fréquentes
Comment fonctionne le calcul du plafond PER en 2026 ?↓
Le plafond dépend de votre statut. Pour un salarié : 10% des revenus professionnels N-1, plafonné à 10 % de 8 PASS 2025 (8 × 47 100 €), soit 37 680 €, avec un plancher garanti de 4 710€. Pour un TNS : formule article 154 bis CGI, jusqu'à 88 911€ basé sur le PASS 2026 (48 060€). Ce montant figure sur votre avis d'imposition, rubrique « Plafond épargne retraite », et inclut les reports des années antérieures.
Qu'est-ce que la fin de déductibilité après 70 ans ?↓
Depuis le 1er janvier 2026 (loi n°2026-103 du 19 février 2026), les versements effectués sur un PER après le 70e anniversaire du titulaire ne sont plus déductibles du revenu imposable. Les versements restent autorisés, mais sans avantage fiscal à l'entrée. En contrepartie, les primes versées après 70 ans sont exonérées d'IR à la sortie en capital — seuls les gains sont taxés au PFU 31,4%.
Qu'est-ce que la flat tax de 31,4% sur le PER ?↓
La flat tax (PFU) s'applique aux gains et plus-values générés par votre PER à la sortie en capital. Elle est composée de 12,8% d'impôt sur le revenu et 18,6% de prélèvements sociaux. La hausse de 17,2% à 18,6% résulte de la LFSS 2026. Elle ne s'applique pas au capital (vos versements), qui suit un régime différent selon que vous ayez ou non déduit à l'entrée.
Le simulateur remplace-t-il un conseil patrimonial ?↓
Non. Le simulateur fournit une estimation indicative basée sur les informations renseignées et des hypothèses moyennes de marché. Il ne constitue pas un conseil en investissement, fiscal ou patrimonial. Les résultats sont destinés à vous donner une première lecture de votre situation et à identifier les leviers à explorer avec un conseiller spécialisé.
Combien coûte ce simulateur ?↓
Le simulateur est entièrement gratuit. En 3 minutes, vous obtenez un rapport PDF personnalisé estimant votre capital retraite potentiel, votre économie fiscale annuelle et les leviers d'optimisation identifiés pour votre profil. Aucun engagement, aucune carte bancaire.
Mes données sont-elles protégées ?↓
Oui. Vos données sont traitées conformément au RGPD. Elles sont utilisées uniquement pour générer votre rapport et ne sont jamais revendues à des tiers. Votre nom et email ne sont demandés qu'à la dernière étape. Vous disposez d'un droit d'accès, de rectification et de suppression de vos données.
Articles pour aller plus loin
Fiscalité PER
PER : fin de la déductibilité après 70 ans depuis 2026
8 min
Fiscalité PER · TNS
Plafond PER TNS 2026 : jusqu'à 88 911 € déductibles, à verser avant le 31 décembre
9 min
Fiscalité PER
Fiscalité de sortie du PER en 2026 : capital, plus-values et rente
8 min
Comparatif
PER individuel vs PER collectif : quelles différences en 2026 ?
7 min
Stratégie
Sortie du PER en capital ou en rente : que choisir en 2026 ?
8 min
Situation familiale
PER et divorce : 48 000 € versés pendant le mariage, jusqu'à 30 000 € pour l'ex-conjoint
6 min
Transmission
PER et décès : que reçoivent vos héritiers en 2026 ?
7 min
Comparatif
PER vs assurance-vie : quel placement choisir en 2026 ?
8 min
Votre situation, en trois minutes
Résultat affiché à l'écran · Rapport détaillé par e-mail si vous le souhaitez